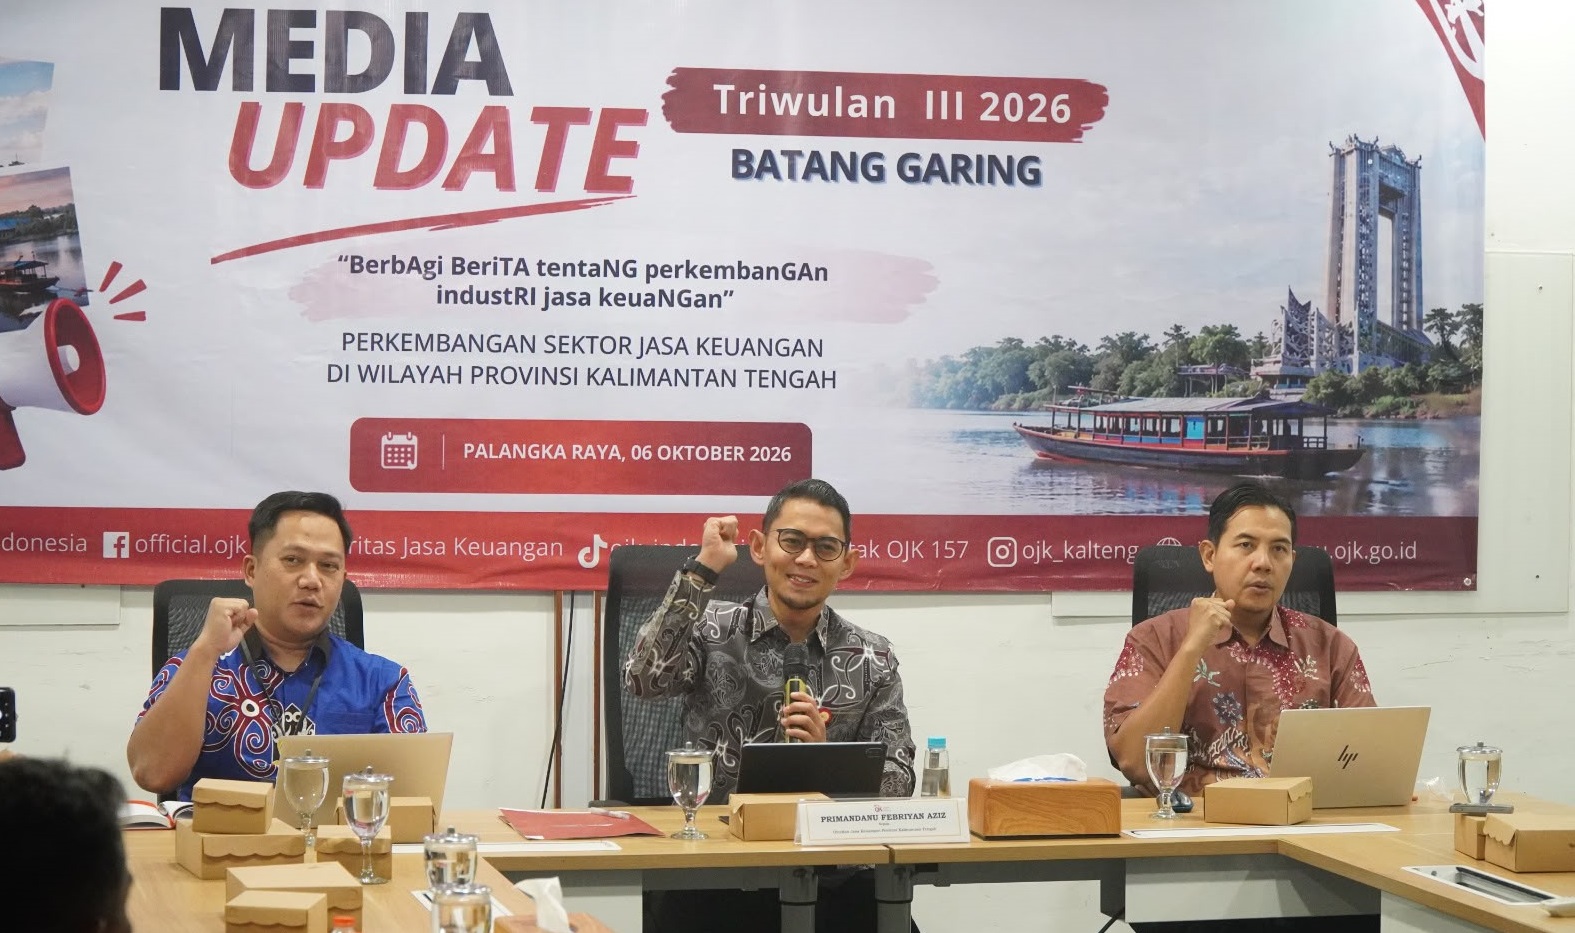
PALANGKARAYA – Otoritas Jasa Keuangan Provinsi Kalimantan Tengah (OJK Kalteng) menilai stabilitas sektor jasa keuangan di wilayah setempat tetap terjaga di tengah dinamika perekonomian global dan nasional serta dampak kebakaran hutan dan lahan (karhutla) di sejumlah daerah.
Ketahanan sektor jasa keuangan tercermin dari fungsi intermediasi yang tetap berjalan, kualitas pembiayaan yang terjaga, serta aktivitas lembaga keuangan yang terus mendukung kebutuhan masyarakat dan dunia usaha.
Kepala OJK Provinsi Kalimantan Tengah, Primandanu Febriyan Aziz menyampaikan bahwa kondisi tersebut menjadi fondasi penting untuk menjaga keberlangsungan aktivitas ekonomi daerah, terutama di tengah berbagai tantangan yang berpotensi memengaruhi mobilitas masyarakat, produktivitas, dan kegiatan usaha.
“OJK Kalteng terus mencermati dampak karhutla terhadap masyarakat, pelaku usaha, dan sektor jasa keuangan. Upaya tersebut dilakukan melalui penguatan koordinasi dan sinergi bersama pemerintah daerah, lembaga jasa keuangan, serta pemangku kepentingan terkait,” kata Primandanu Febriyan Aziz.
Pihaknya juga berkomitmen menjaga stabilitas sektor jasa keuangan agar fungsi intermediasi dan layanan keuangan tetap berjalan optimal. Komitmen itu disertai penguatan pelindungan konsumen, literasi, dan inklusi keuangan sesuai kebutuhan masyarakat dan pelaku usaha.
Langkah tersebut diharapkan dapat mendukung pertumbuhan ekonomi Kalimantan Tengah yang tangguh, inklusif, dan berkelanjutan, sekaligus menjaga akses masyarakat terhadap layanan keuangan di tengah kondisi yang menantang.
Pada posisi Agustus 2026, kinerja bank umum di Kalimantan Tengah menunjukkan peningkatan dibandingkan periode yang sama tahun sebelumnya. Total aset tercatat mencapai Rp105,27 triliun, naik Rp9,35 triliun atau 9,75 persen secara tahunan (year-on-year/yoy) dari Rp95,92 triliun.
Dana Pihak Ketiga (DPK) juga mengalami pertumbuhan sebesar Rp2,14 triliun atau 4,08 persen yoy. Nilainya meningkat dari Rp52,38 triliun pada Agustus 2025 menjadi Rp54,52 triliun pada Agustus 2026.
Sementara itu, kredit atau pembiayaan bank umum tumbuh Rp3,60 triliun atau 6,94 persen yoy, dari Rp51,92 triliun menjadi Rp55,52 triliun. Pada periode yang sama, rasio kredit bermasalah atau non-performing loan/non-performing financing (NPL/NPF) turun 0,05 poin persentase, dari 2,34 persen menjadi 2,29 persen.
Berdasarkan penggunaannya, penyaluran kredit bank umum terdiri atas kredit modal kerja sebesar Rp19,30 triliun atau 34,76 persen dari total kredit, serta kredit investasi senilai Rp13,98 triliun atau 25,18 persen. Adapun kredit konsumtif tercatat sebesar Rp22,24 triliun atau 40,06 persen dari keseluruhan kredit.
Dari sisi sektor ekonomi, rumah tangga menjadi pengguna fasilitas kredit terbesar dengan nilai Rp21,90 triliun atau 39,44 persen dari total kredit. Posisi berikutnya ditempati sektor pertanian, kehutanan, dan perikanan sebesar Rp16,62 triliun atau 29,93 persen.
Sektor industri pengolahan mencatat penyaluran kredit Rp1,21 triliun atau 2,18 persen dari total kredit. Berikutnya, aktivitas jasa lainnya mencapai Rp1,01 triliun atau 1,82 persen, sedangkan sektor konstruksi sebesar Rp0,91 triliun atau 1,63 persen.
“Berdasarkan kategori usaha, penyaluran kredit bank umum masih didominasi oleh kredit non-UMKM yang mencapai Rp36,91 triliun atau 66,48 persen dari total kredit,”
“Selanjutnya, kredit mikro tercatat Rp9,40 triliun atau 16,93 persen, kredit kecil Rp5,94 triliun atau 10,69 persen, dan kredit menengah Rp3,28 triliun atau 5,90 persen,” katanya menambahkan.
Selain bank umum, kinerja Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) di Kalimantan Tengah juga menunjukkan perkembangan positif pada Agustus 2026 dibandingkan periode yang sama tahun sebelumnya.
Aset BPR dan BPRS meningkat Rp229,38 miliar atau 11,86 persen yoy, dari Rp1,93 triliun menjadi Rp2,16 triliun. Dana Pihak Ketiga (DPK) tumbuh Rp236,78 miliar atau 31,18 persen yoy, dari Rp0,76 triliun menjadi Rp1,00 triliun.
Penyaluran kredit atau pembiayaan BPR dan BPRS turut meningkat Rp158,47 miliar atau 12,47 persen yoy, dari Rp1,27 triliun menjadi Rp1,43 triliun. Di sisi kualitas pembiayaan, rasio NPL/NPF turun 0,48 poin persentase, dari 5,65 persen menjadi 5,18 persen.
Perbaikan kualitas kredit BPR dan BPRS didukung penyaluran kredit atau pembiayaan yang lebih selektif dengan tetap memperhatikan kualitas debitur dan kemampuan membayar. Pendekatan tersebut membantu menjaga fungsi intermediasi agar tetap berjalan secara sehat dan berkelanjutan.
Terhadap debitur yang telah memiliki pinjaman tetapi mengalami tekanan kemampuan pembayaran, perbankan juga melakukan berbagai upaya penyelamatan dan penyelesaian kredit bermasalah. Langkah tersebut antara lain melalui restrukturisasi atau penyesuaian kewajiban sesuai dengan ketentuan yang berlaku.
“Dengan perkembangan tersebut, OJK Kalteng terus memantau kondisi sektor jasa keuangan dan memperkuat koordinasi dengan berbagai pihak. Stabilitas perbankan dan keberlanjutan layanan keuangan menjadi bagian penting dalam menjaga kegiatan ekonomi masyarakat dan dunia usaha di Kalimantan Tengah,” tutupnya.(sct)